
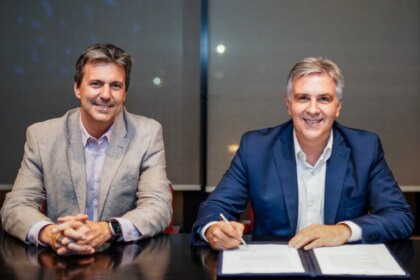
El gobernador de Córdoba, Martín Llaryora, acompañado por el ministro de Producción, Fernando Sibilla, firmó y elevó a la Legislatura provincial el nuevo proyecto de ley que crea el Régimen de Incentivo a las Inversiones, la Innovación y el Empleo.
La propuesta busca unificar las normas de promoción industrial vigentes, simplificar el acceso a los beneficios y ofrecer reglas claras a las empresas que inviertan en Córdoba.
La iniciativa está dirigida a industrias que se radiquen en la provincia y a las que ya desarrollan su actividad en ella. Promueve la inversión en maquinaria, equipos y otros activos destinados a la producción; la incorporación de tecnologías vinculadas a la Industria 4.0; y la instalación de empresas en parques industriales.
En el régimen general, los proyectos que cumplan los requisitos previstos podrían acceder a exenciones del 100% en los impuestos sobre los Ingresos Brutos, de Sellos e Inmobiliario durante 10 años.
Inversión en Córdoba
El plazo se extendería a 15 años para las inversiones localizadas en las zonas del noroeste y el sur contempladas en el proyecto, así como para las empresas que se radiquen en parques industriales.
Para las pymes, la propuesta incorpora una asignación estímulo a la capacitación por cada nuevo trabajador contratado a jornada completa y por tiempo indeterminado.
Su valor equivale a un salario mínimo, vital y móvil durante un año, plazo que se amplía a dos años en los proyectos alcanzados por los beneficios incrementales.
El proyecto también establece un régimen simplificado para empresas cuyos ingresos brutos anuales no superen los $4.500 millones.
Para acceder a la exención de Ingresos Brutos sobre su actividad industrial, deberán realizar inversiones en activos fijos por un monto equivalente, como mínimo, al 1,2% de la base imponible provincial de esa actividad correspondiente al año anterior. La exención no alcanzaría a las operaciones con consumidores finales.
Industria 4.0
La incorporación de tecnologías de Industria 4.0, como inteligencia artificial, fabricación aditiva y sistemas aplicados a los procesos productivos, constituye otra de las modalidades promovidas por el régimen general y está prevista para empresas categorizadas como pymes.
La iniciativa contempla, además, beneficios impositivos por cinco años para los parques o áreas industriales que operen bajo una forma jurídica propia.
También faculta al Poder Ejecutivo a acordar líneas de crédito especiales, a tasas preferenciales o subsidiadas, para los proyectos comprendidos en la ley.
Los beneficios concedidos bajo las normas actuales conservarían sus plazos y condiciones.
El nuevo régimen, de ser aprobado, entraría en vigencia el 1 de enero de 2027 y se extendería hasta el 31 de diciembre de 2036.